Akcyza na cydr w 2026 roku zależy przede wszystkim od mocy napoju: cydr i perry do 5% obj. są opodatkowane preferencyjną stawką 97 zł/hl, a mocniejsze – stawką 233 zł/hl, taką samą jak wino. Od mocy zależy również to, czy butelka wymaga banderoli. Dla sadowników, producentów i importerów granica 5% ma więc realne znaczenie kosztowe i logistyczne. Wyjaśniamy, jak klasyfikować cydr, jak policzyć podatek i kiedy potrzebny jest znak akcyzy.
Cydr i perry jako napoje fermentowane
W ustawie o podatku akcyzowym cydr (z jabłek) i perry (z gruszek) należą do napojów fermentowanych z art. 96. Chodzi o wyroby z pozycji CN 2206 00 o mocy powyżej 1,2% obj., przy czym w przedziałach wyższej mocy cały alkohol musi pochodzić z fermentacji:
- napoje niemusujące – moc do 15% obj.,
- napoje musujące (korek w kształcie grzybka lub ciśnienie co najmniej 3 barów) – moc do 15% obj.
Preferencyjna stawka obejmuje cydr i perry o kodach CN 2206 00 31, 2206 00 51 i 2206 00 81 (wersje musujące i niemusujące) o rzeczywistej mocy nieprzekraczającej 5,0% obj. Jeżeli napój nie spełnia tych warunków, np. został wzmocniony alkoholem destylowanym, zwykle jest klasyfikowany jako wyrób pośredni (do 22% obj.) albo alkohol etylowy.
Ile wynosi akcyza na cydr w 2026 roku?
| Wyrób | Stawka 2026 | Podstawa prawna |
|---|---|---|
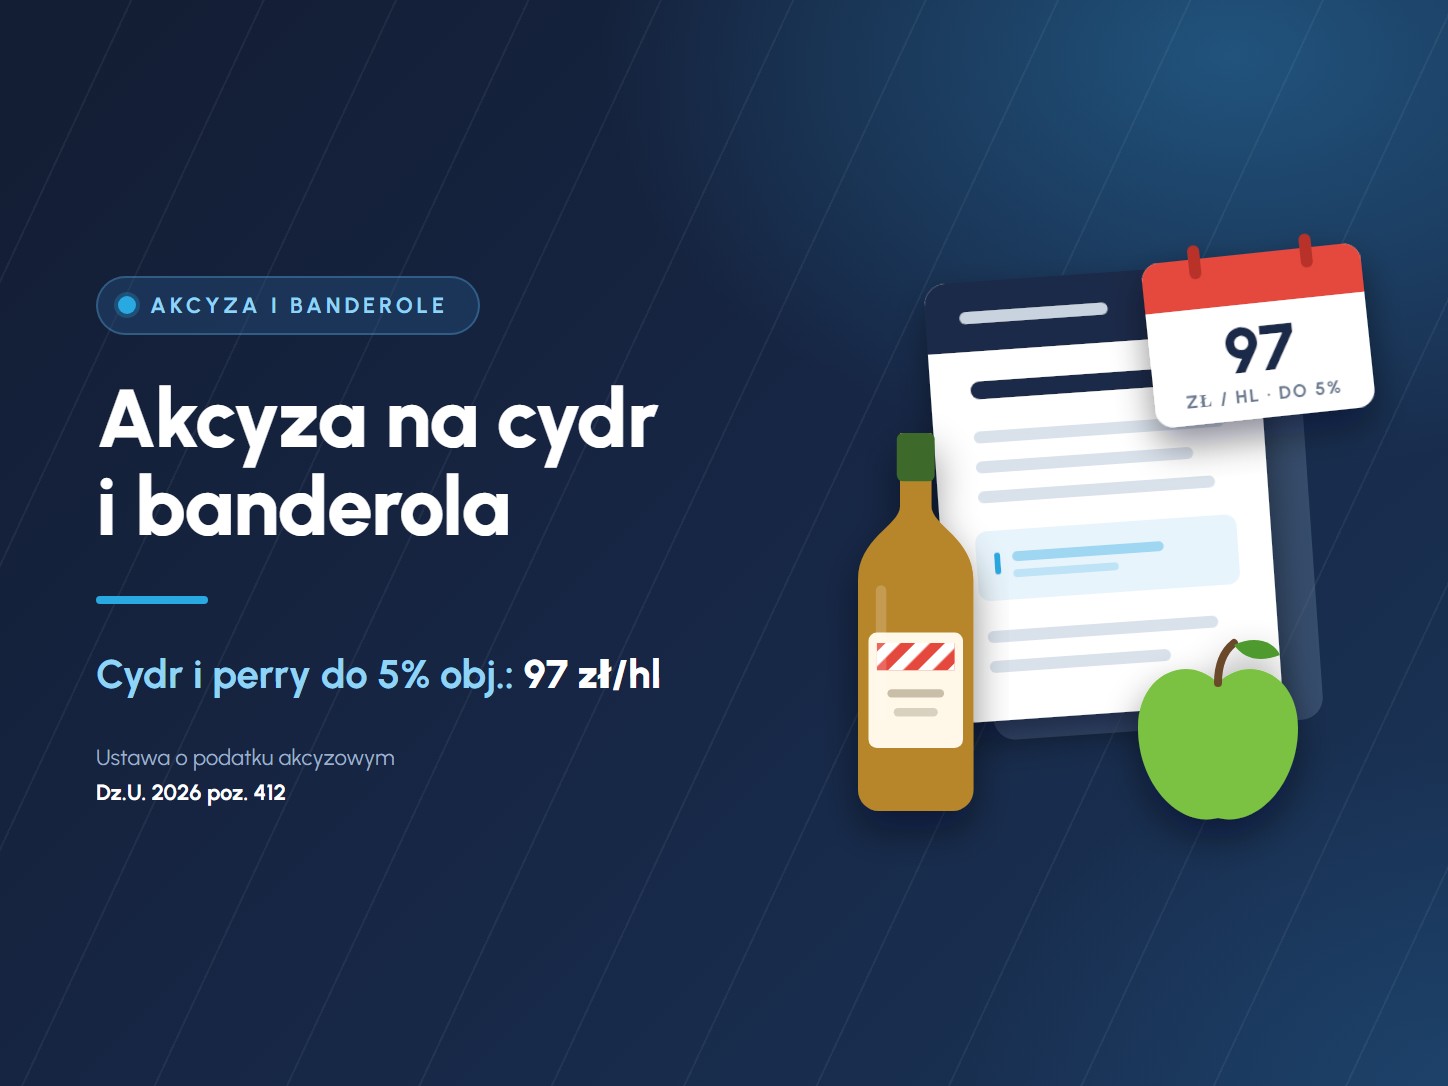
| Cydr i perry do 5,0% obj. | 97,00 zł/hl | art. 96 ust. 4 pkt 1 |
| Cydr, perry i inne napoje fermentowane powyżej 5,0% obj. | 233,00 zł/hl | art. 96 ust. 4 pkt 2 w zw. z art. 165a |
Stawka 97 zł/hl nie jest objęta mapą akcyzową, dlatego nie wzrosła w 2026 r. i według obecnych przepisów nie zmieni się też w 2027 r. Stawka dla pozostałych napojów fermentowanych rośnie natomiast co roku razem z winem.
Sprawdź, jak usprawnić logistykę alkoholi w swojej firmie
Poznaj rozwiązania, które zwiększą bezpieczeństwo, zgodność z przepisami i efektywność całego procesu.
Przykład obliczenia
Podstawą opodatkowania jest liczba hektolitrów gotowego wyrobu – moc wpływa tylko na wybór stawki.
- cydr 4,5% obj., butelka 0,5 l: 0,005 hl × 97 zł = ok. 0,49 zł,
- cydr 6% obj., butelka 0,5 l: 0,005 hl × 233 zł = ok. 1,17 zł,
- paleta 1200 butelek 0,5 l (6 hl) cydru 4,5%: 6 × 97 zł = 582 zł, a przy mocy 6% – 1398 zł.
Mały producent napojów fermentowanych (produkcja do 1000 hl w poprzednim roku) może stosować stawkę obniżoną o 50%, jeśli spełnia warunki z art. 96 ust. 9 – m.in. udział soku lub moszczu jabłkowego albo gruszkowego w nastawie co najmniej 80% objętościowych i brak dodatku innego napoju alkoholowego.
Cydr a banderola – kiedy potrzebny jest znak akcyzy?
Napoje fermentowane co do zasady podlegają obowiązkowi oznaczania znakami akcyzy. Rozporządzenie Ministra Finansów z 18 grudnia 2024 r. w sprawie zwolnień wyrobów akcyzowych z obowiązku oznaczania znakami akcyzy przewiduje jednak wyjątek dla cydru i perry o mocy do 5,0% obj. oraz mieszanek piwa z napojami bezalkoholowymi. Zwolnienie obejmuje wyroby produkowane w kraju, importowane i nabywane wewnątrzwspólnotowo i obowiązuje do 31 grudnia 2026 r.
W praktyce oznacza to, że:
- cydr do 5% obj. – w 2026 r. nie wymaga banderoli,
- cydr powyżej 5% obj., a także miód pitny i inne napoje fermentowane – wymagają banderoli przed wprowadzeniem do obrotu,
- od 2027 r. obowiązek może objąć także słabszy cydr, jeżeli zwolnienie nie zostanie przedłużone.
Banderole nanosi się najczęściej w składzie podatkowym, a przy imporcie – przed dopuszczeniem towaru do obrotu. Proces opisujemy w artykule o banderolowaniu alkoholu.
Co zmieni się w 2027 roku?
Przyjęty przez Radę Ministrów 22 września 2026 r. projekt nowelizacji (UD418) zakłada podniesienie stawki na cydr i perry do 5% z 97 zł do 122,71 zł/hl, a na pozostałe napoje fermentowane – do 280,83 zł/hl. Butelka 0,5 l słabego cydru byłaby obciążona akcyzą ok. 0,61 zł. Jeżeli projekt nie wejdzie w życie, w 2027 r. zastosowanie będą miały stawki 97 zł/hl i 245 zł/hl.
Podsumowanie
Akcyza na cydr zależy od progu 5% obj.: poniżej niego stawka wynosi 97 zł/hl i do końca 2026 r. nie trzeba stosować banderoli, powyżej – 233 zł/hl i obowiązkowe znaki akcyzy. Przed wprowadzeniem produktu na rynek warto więc potwierdzić kod CN, rzeczywistą moc oraz status zwolnienia z banderolowania na 2027 r.
Jeżeli planują Państwo produkcję, import lub dystrybucję cydru, zapraszamy do kontaktu z zespołem logistiko.pl. Oferujemy kompleksowe wsparcie w zakresie banderolowania, składu podatkowego i rozliczania podatku akcyzowego.
Źródło: ustawa z dnia 6 grudnia 2008 r. o podatku akcyzowym (Dz.U. z 2025 r. poz. 126 ze zm.), rozporządzenie MF z 18 grudnia 2024 r. (Dz.U. z 2024 r. poz. 1905), gov.pl