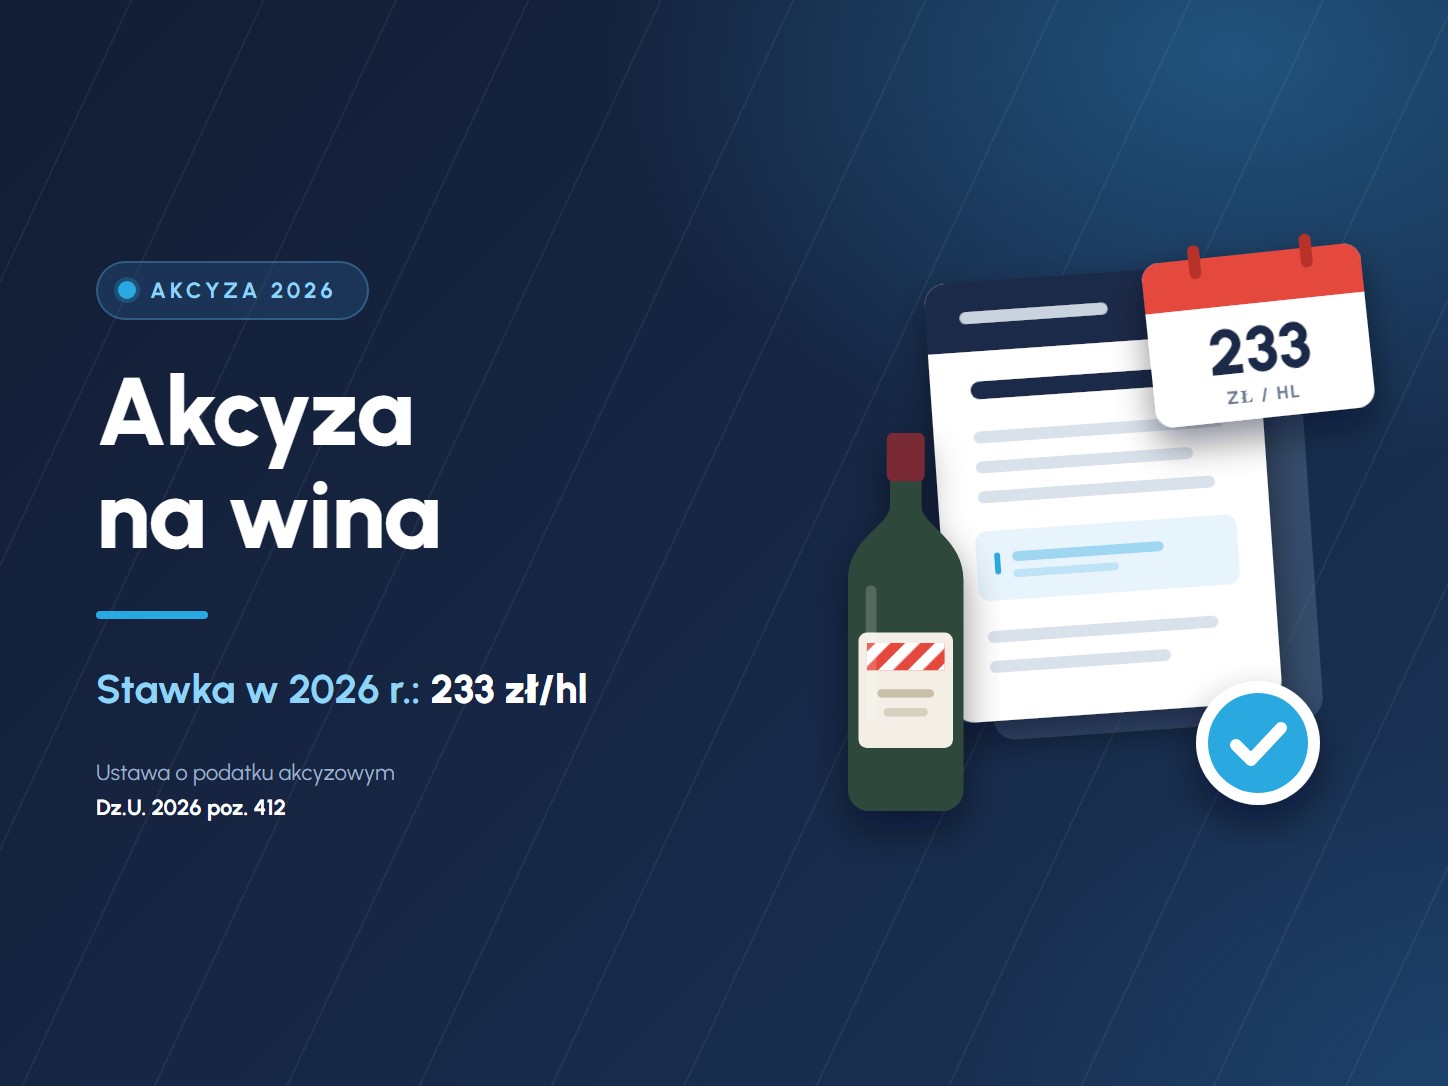
Akcyza na wina w 2026 roku wynosi 233 zł od 1 hektolitra gotowego wyrobu i dotyczy zarówno win cichych, jak i musujących. W przeciwieństwie do wódki czy whisky podatek nie zależy od mocy trunku, lecz od objętości wina wprowadzanego do obrotu. Dla importera, hurtowni i producenta oznacza to prostą kalkulację, ale też kilka obowiązków formalnych: deklarację, terminową zapłatę i oznaczenie butelek banderolą. Poniżej wyjaśniamy, jak policzyć akcyzę na pojedynczą butelkę i na całą paletę.
Ile wynosi akcyza na wina w 2026 roku?
Stawki akcyzy na napoje alkoholowe w latach 2022–2026 określa art. 165a ustawy o podatku akcyzowym, czyli tzw. mapa akcyzowa. Dla wina przewiduje ona w 2026 r. stawkę 233,00 zł od 1 hektolitra gotowego wyrobu. Dla porównania w 2025 r. było to 222 zł, a w 2024 r. – 211 zł. Rządowa nowelizacja zakładająca wzrost stawek o 15% w 2026 r. została zawetowana przez Prezydenta w grudniu 2025 r., dlatego obowiązuje dotychczasowa ścieżka podwyżek o ok. 5% rocznie.
Ta sama stawka dotyczy:
- wina niemusującego (kody CN 2204 i 2205) o mocy powyżej 1,2% do 15% obj., a bez dodatków wzbogacających – do 18% obj., jeżeli cały alkohol pochodzi z fermentacji,
- wina musującego, czyli w butelkach z korkiem w kształcie grzybka lub o ciśnieniu co najmniej 3 barów, o mocy do 15% obj.,
- większości napojów fermentowanych (art. 96 ust. 4 pkt 2), które w 2026 r. również są opodatkowane stawką 233 zł/hl.
Wina wzmacniane, np. porto czy sherry, najczęściej nie spełniają definicji wina i są opodatkowane jako wyroby pośrednie – w 2026 r. stawką 467 zł/hl. Mały producent wina (średnia roczna produkcja do 1000 hl, niezależność prawna i ekonomiczna) może stosować stawkę obniżoną o 50%, czyli 116,50 zł/hl.
Sprawdź, jak usprawnić logistykę alkoholi w swojej firmie
Poznaj rozwiązania, które zwiększą bezpieczeństwo, zgodność z przepisami i efektywność całego procesu.
Jak obliczyć akcyzę na wino?
Podstawą opodatkowania wina jest liczba hektolitrów gotowego wyrobu. Wystarczy więc przeliczyć objętość partii na hektolitry i pomnożyć przez stawkę. Stawka 233 zł/hl oznacza 2,33 zł za każdy litr wina.
Przykład 1: butelka 0,75 l
0,75 l = 0,0075 hl, a więc 0,0075 × 233 zł = ok. 1,75 zł akcyzy na butelkę. Kwota jest taka sama dla wina stołowego i szampana.
Przykład 2: paleta 600 butelek
Paleta 100 kartonów po 6 butelek 0,75 l to 450 litrów, czyli 4,5 hl. Akcyza wynosi 4,5 × 233 zł = 1048,50 zł.
Do kalkulacji ceny trzeba doliczyć VAT, którego podstawa obejmuje także akcyzę. Warto też pamiętać, że kwotę akcyzy obniża się o wartość prawidłowo naniesionych podatkowych znaków akcyzy (art. 21 ust. 7 ustawy) – koszt banderol nie jest więc dodatkiem do podatku, lecz jego częścią. Więcej przykładów dla innych trunków zawiera artykuł akcyza na alkohol – ile wynosi i jak ją obliczyć.
Kto płaci akcyzę na wino i w jakim terminie?
Podatnikiem jest podmiot, który dopuszcza wino do konsumpcji na terytorium Polski. W praktyce są to:
- producent lub podmiot prowadzący skład podatkowy – w momencie wyprowadzenia wina ze składu,
- importer – przy imporcie spoza UE,
- zarejestrowany odbiorca lub inny podmiot nabywający wino wewnątrzwspólnotowo.
Co do zasady deklarację składa się, a akcyzę wpłaca za miesięczne okresy rozliczeniowe, do 25. dnia miesiąca następującego po miesiącu, w którym powstał obowiązek podatkowy lub zakończyła się procedura zawieszenia poboru akcyzy (art. 21 ust. 1 i 2). Przy imporcie akcyzę rozlicza się na zasadach zbliżonych do cła, a przy niektórych nabyciach wewnątrzwspólnotowych obowiązują deklaracje uproszczone.
Czy wino musi mieć banderolę?
Tak. Wino, w odróżnieniu od piwa, podlega obowiązkowi oznaczania znakami akcyzy. Banderolę trzeba nanieść przed wprowadzeniem butelek do obrotu – najczęściej w składzie podatkowym lub w ramach obsługi importu. Brak banderoli oznacza, że towar nie może być legalnie sprzedawany, a podmiotowi grożą sankcje karnoskarbowe. Szczegóły opisujemy w tekście o banderolowaniu alkoholu.
Jak zmieni się akcyza na wino w 2027 roku?
Zgodnie z obecnym brzmieniem art. 95 ust. 4 ustawy od 1 stycznia 2027 r. stawka wyniesie 245 zł/hl, czyli ok. 1,84 zł na butelkę 0,75 l. Jednocześnie 22 września 2026 r. Rada Ministrów przyjęła projekt nowelizacji (UD418), który przewiduje dla wina i napojów fermentowanych 280,83 zł/hl – to ok. 2,11 zł na butelkę i 1263,74 zł na paletę 600 butelek. Projekt musi jeszcze zostać uchwalony przez parlament i podpisany przez Prezydenta, dlatego przy planowaniu budżetu na 2027 r. warto policzyć oba warianty.
Podsumowanie
Akcyza na wina w 2026 r. to 233 zł od hektolitra, bez względu na to, czy chodzi o wino ciche, czy musujące. Obliczenie jest proste: objętość w hektolitrach razy stawka. Więcej uwagi wymaga strona formalna: terminy deklaracji, banderolowanie i procedura zawieszenia poboru akcyzy, która odracza zapłatę podatku.
Jeżeli planują Państwo import wina lub chcą przygotować się na zmiany stawek w 2027 roku, zapraszamy do kontaktu z zespołem logistiko.pl. Oferujemy kompleksowe wsparcie w zakresie składu podatkowego, banderolowania, rozliczania podatku akcyzowego i transportu alkoholi.
Źródło: ustawa z dnia 6 grudnia 2008 r. o podatku akcyzowym (Dz.U. z 2025 r. poz. 126 ze zm.), gov.pl