
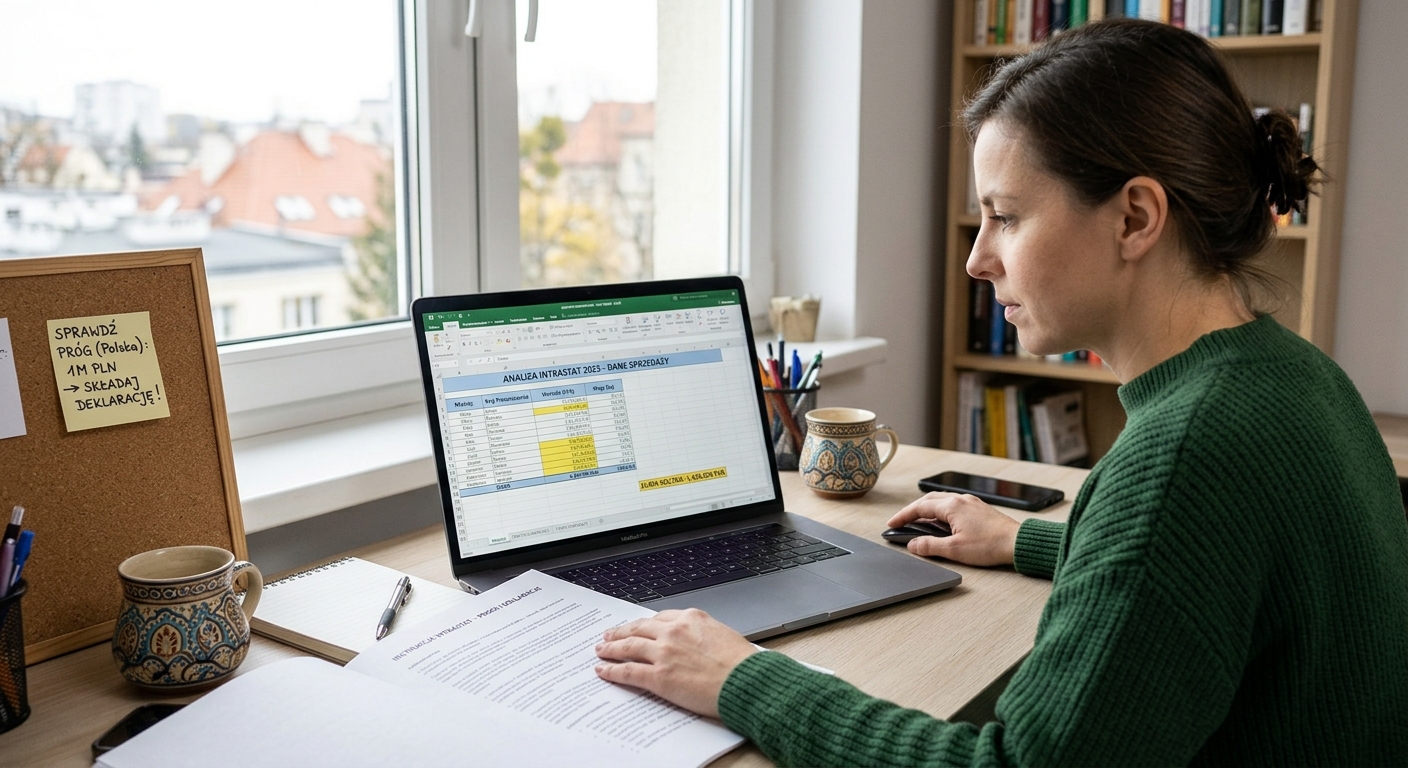
Kupujesz towary w innych państwach Unii Europejskiej albo wysyłasz je do unijnych kontrahentów? Samo rozliczenie VAT może nie wystarczyć. Po przekroczeniu określonej wartości obrotu powstaje obowiązek składania deklaracji Intrastat. Wyjaśniamy, jak sprawdzić próg, od którego miesiąca rozpocząć raportowanie oraz jakie dane przygotować, aby prawidłowo opisać przepływ towarów.
Jak policzyć, czy przekroczyłeś próg podstawowy i szczegółowy?
Intrastat to system gromadzenia danych o obrocie towarowym pomiędzy państwami Unii Europejskiej. Obowiązek sprawozdawczy może dotyczyć podatnika VAT, który przywozi towary z innych krajów UE do Polski albo wywozi je z Polski do pozostałych państw członkowskich.
Przywóz i wywóz liczy się oddzielnie. Przekroczenie progu w jednym kierunku nie oznacza automatycznie obowiązku raportowania w drugim.
W 2026 roku obowiązują następujące progi Intrastat:
| Kierunek obrotu | Próg podstawowy | Próg szczegółowy |
| Przywóz do Polski | 6 000 000 zł | 105 000 000 zł |
| Wywóz z Polski | 2 800 000 zł | 148 000 000 zł |
Próg podstawowy decyduje o powstaniu obowiązku składania zgłoszeń. Próg szczegółowy oznacza konieczność przekazywania rozszerzonego zakresu danych.
Do kalkulacji wliczaj rzeczywiste przemieszczenia towarów pomiędzy Polską a innymi państwami UE. Uwzględnij również wewnątrzunijną sprzedaż towarów na odległość. Nie dodawaj do wartości przywozu wartości wywozu — dla każdego kierunku prowadź osobny licznik.
Firma, która przekroczyła próg podstawowy, ale nie osiągnęła progu szczegółowego, nie wypełnia między innymi pól dotyczących warunków dostawy, rodzaju transportu i wartości statystycznej. Pola te należy pozostawić puste. Wyjątek może dotyczyć towarów przywożonych lub wywożonych w związku z uszlachetnianiem, dla których wartość statystyczna jest wymagana również poniżej progu szczegółowego.
Najbezpieczniej prowadzić narastające zestawienie miesięczne:
| Miesiąc | Przywóz narastająco | Wywóz narastająco | Status |
| Styczeń | 800 000 zł | 350 000 zł | Brak obowiązku |
| Czerwiec | 4 900 000 zł | 2 300 000 zł | Zbliżanie się do progu |
| Lipiec | 6 200 000 zł | 2 650 000 zł | Obowiązek w przywozie |
| Sierpień | 7 100 000 zł | 2 900 000 zł | Obowiązek w obu kierunkach |
Warto ustawić wewnętrzny alert wcześniej, na przykład po wykorzystaniu 80–90% progu. Pozostawi to czas na przygotowanie konta PUESC, danych towarowych oraz procedury raportowania.
Od którego miesiąca powstaje obowiązek i jak liczyć wstecz?
Obowiązek może powstać na dwa sposoby.
Pierwszy przypadek dotyczy firmy, która przekroczyła próg już w poprzednim roku. Jeżeli jej obrót za poprzedni rok jest wyższy od progu ustalonego na bieżący rok sprawozdawczy, zgłoszenia należy składać od stycznia.
Drugi przypadek występuje, gdy firma przekracza próg dopiero w trakcie bieżącego roku. Wtedy pierwsze zgłoszenie składa się za miesiąc, w którym doszło do przekroczenia. Nie trzeba składać osobnych deklaracji za wcześniejsze miesiące, w których obowiązek jeszcze nie istniał.
Przykład: firma sprowadziła od stycznia do maja towary o wartości 5,7 mln zł. W czerwcu przyjęła dostawę wartą 500 tys. zł, osiągając łącznie 6,2 mln zł. Pierwsza deklaracja Intrastat w przywozie powinna objąć cały przywóz zrealizowany w czerwcu, a nie tylko część przekraczającą próg.
Deklarację za dany miesiąc składa się elektronicznie do 10. dnia następnego miesiąca. Jeżeli obowiązek już powstał, a w kolejnym okresie nie odnotowano żadnego przywozu lub wywozu, należy złożyć zgłoszenie zerowe. Raportowanie trwa do końca okresu, w którym firma pozostaje objęta obowiązkiem.
Jeżeli przedsiębiorca dopiero po czasie zauważy, że przekroczył próg w poprzednich miesiącach, powinien ustalić właściwy moment przekroczenia i uzupełnić brakujące zgłoszenia. Nie warto czekać na wezwanie organu.
Sprowadzasz alkohol z innego kraju UE?
Sprawdzimy, jak zorganizować dostawy, magazynowanie i rozliczenie akcyzy zgodnie z przepisami.
Co wpisać w polach – kod CN, masa, wartość, kraj pochodzenia?
Zgłoszenie składa się przez PUESC oddzielnie dla przywozu i wywozu. Jedna pozycja deklaracji powinna obejmować towary, które można opisać tym samym zestawem wymaganych danych. Jeżeli różnią się kodem CN, krajem pochodzenia albo rodzajem transakcji, mogą wymagać osobnych pozycji.
Najważniejsze dane to:
- kod CN – ośmiocyfrowy kod produktu zgodny z Nomenklaturą Scaloną obowiązującą w danym roku;
- opis towaru – zwięzłe określenie umożliwiające rozpoznanie produktu i sprawdzenie jego klasyfikacji;
- masa netto – masa samego towaru bez opakowania, podawana w kilogramach;
- ilość w uzupełniającej jednostce miary – wymagana tylko dla kodów CN, dla których przewidziano dodatkową jednostkę, na przykład sztuki lub litry;
- wartość fakturowa – wartość wynikająca z dokumentów handlowych, wykazywana w pełnych złotych;
- kraj pochodzenia – państwo, w którym towar został wytworzony albo przeszedł ostatnie istotne przetworzenie;
- kraj wysyłki lub przeznaczenia – państwo UE, z którego towar fizycznie przybył albo do którego został wysłany;
- rodzaj transakcji – kod wskazujący charakter operacji, na przykład sprzedaż, zwrot lub przemieszczenie własnego towaru.
Nie należy utożsamiać kraju pochodzenia z krajem wysyłki. Alkohol może zostać wyprodukowany we Francji, zmagazynowany w Niemczech i wysłany z niemieckiego magazynu do Polski. Krajem wysyłki będą wtedy Niemcy, a krajem pochodzenia – Francja.
Kod CN także nie powinien być ustalany wyłącznie na podstawie nazwy z faktury. Znaczenie mogą mieć skład, surowiec, przeznaczenie, sposób produkcji i parametry techniczne. W przypadku alkoholu klasyfikacja zależy między innymi od rodzaju napoju, zawartości alkoholu i sposobu jego wytworzenia.
Przy progu szczegółowym należy uzupełnić wszystkie wymagane pola, w tym wartość statystyczną, warunki dostawy i rodzaj transportu. Wartość statystyczna nie zawsze jest identyczna z wartością fakturową — uwzględnia koszty doprowadzenia towaru do polskiej granicy statystycznej albo od niej, zależnie od kierunku obrotu.
Korekta złożonej deklaracji – kiedy trzeba i jak ją zrobić?
Korekta jest potrzebna, gdy po wysłaniu deklaracji okaże się, że istotne dane są błędne lub niepełne. Przyczyną może być korekta faktury, zwrot towaru, zmiana wartości, błędny kod CN, niewłaściwy kraj pochodzenia albo pomyłka w masie.
Nie każda drobna różnica wymaga ponownego zgłoszenia. Korekty nie trzeba składać między innymi wtedy, gdy:
- zmiana wartości fakturowej lub statystycznej nie przekracza równowartości 1000 euro;
- zmiana masy netto albo ilości w dodatkowej jednostce nie przekracza 5%;
- poprawiane dane dotyczą pozycji o wartości nieprzekraczającej równowartości 1000 euro.
Zwolnienia nie należy stosować automatycznie do każdego rodzaju pomyłki. Jeśli błąd zmienia klasyfikację towaru, kierunek przepływu lub prawidłowe ujęcie transakcji, trzeba przeanalizować go na podstawie aktualnej instrukcji wypełniania zgłoszeń.
Korektę składa się elektronicznie w systemie PUESC, wskazując właściwy okres oraz zgłoszenie, którego dotyczy zmiana. Przed wysyłką warto ponownie porównać deklarację z fakturami, dokumentami transportowymi, specyfikacją produktów i ewidencją magazynową.
W praktyce wiele błędów wynika nie z samego formularza, ale z rozproszenia informacji. Dział zakupów zna dostawcę, magazyn rejestruje wagę i liczbę opakowań, księgowość ma wartość faktury, a logistyka – kraj wysyłki i warunki dostawy. Dane powinny trafiać do jednego zestawienia przed terminem raportowania.
Prowadzisz obrót alkoholem na terenie Unii Europejskiej? W Logistiko organizujemy transport, magazynowanie oraz obsługę celno-podatkową wyrobów alkoholowych. Pomagamy uporządkować dokumentację i przepływ danych potrzebnych w logistyce wewnątrzunijnej. Sprawdź naszą ofertę logistyki alkoholi i zaplanuj z nami proces od odbioru towaru do jego dalszej dystrybucji.
Progi i zasady przedstawione w artykule są aktualne na 2026 rok.